
Bargeld oder Karte in Japan
Japan wird bargeldloser. Nach dem Wirtschaftsministerium METI lag der Anteil bargeldloser Zahlungen 2025 bei 58,0 Prozent des gesamten Zahlungsbetrags der Verbraucher, bis 2030 sollen es 65 Prozent werden. Gemessen wird der Wert der Zahlungen, nicht ihre Anzahl. Von den bargeldlosen Zahlungen entfielen 82,7 Prozent auf Kreditkarten. Für dich heißt das: Die Karte ist das Hauptzahlungsmittel, Bargeld ist die Reserve.
Die japanische Tourismusorganisation JNTO nennt Visa, JCB und Mastercard als die am häufigsten akzeptierten Karten. Kontaktloses Bezahlen wird häufiger, ist aber nicht überall möglich, deshalb gehört eine Karte mit Chip in den Geldbeutel.
Hier brauchst du meist Bargeld:
- Auf dem Land: Laut JNTO nehmen vielerorts, vor allem außerhalb der Städte, auch manche Hotels nur Bargeld.
- Kleine Lokale, Läden und Eintritte: Bei kleinen Beträgen an Sehenswürdigkeiten, in kleinen Restaurants und Läden ist Bargeld oft die einzige Möglichkeit. Das Schild 現金のみ (genkin nomi, nur Bargeld) heißt: keine Karten.
- Tempel, Schreine, Taxis und kleine Läden: Ein 10.000-Yen-Schein wird in Japan gern akzeptiert, kleinere Scheine und Münzen sind hier aber willkommen.
- Busse und Schließfächer: Bei Barzahlung im Bus nehmen manche Fahrer keine Scheine über 1.000 Yen und haben wenig Wechselgeld. Viele Schließfächer brauchen Münzen.
- Fahrkarten- und Ladeautomaten: Am Fahrkartenautomaten gilt laut JNTO nur Bargeld, auch eine IC-Karte lädst du dort bar auf.
Hier zahlst du meist mit Karte oder IC-Karte: in großen Hotels, Kaufhäusern, Einkaufszentren und Restaurants in den Städten, außerdem in vielen Bahnhöfen, Konbini, Supermärkten und Ketten. Die IC-Karte funktioniert zusätzlich an vielen Automaten und Schließfächern.
Wo du Yen abhebst
Nicht jeder Geldautomat in Japan nimmt Auslandskarten. Verlässlich sind die Geräte der Konbini-Banken und der Post. Die Tabelle fasst die Angaben der Betreiber zusammen. Auch mit dem passenden Logo kann eine Karte abgelehnt werden, so warnen mehrere Betreiber. Die Gebühr deiner eigenen Bank kommt hinzu.
| Betreiber | Karten laut Betreiber | Gebühr des Betreibers | Höchstbetrag je Abhebung | Zeiten und Sprachen |
|---|---|---|---|---|
| Seven Bank (7-Eleven, über 28.000 Automaten) | Visa (PLUS), Mastercard (Maestro, Cirrus), UnionPay, American Express, JCB, Discover, Diners Club | je nach Kartenmarke verschieden, Betrag nennt die Bank nicht vorab | 100.000 Yen (565 Euro), bei Karten nur mit Magnetstreifen 30.000 Yen | Visa und Mastercard rund um die Uhr, andere Marken minimal kürzer, 365 Tage; Sprachen u. a. Englisch, Französisch, Deutsch |
| Japan Post Bank (Postämter, Bahnhöfe, FamilyMart) | Visa (PLUS), Mastercard (Maestro, Cirrus), JCB, UnionPay, Discover | bei bestimmten Auslandskarten 220 Yen (1,24 Euro) | 50.000 Yen (282 Euro) | Postämter Mo bis Sa 7:00 bis 23:00 Uhr, Sonn- und Feiertage 7:00 bis 21:00 Uhr; Kompaktgeräte in FamilyMart 0:05 bis 23:55 Uhr; Englisch laut JNTO |
| Lawson Bank | Visa (PLUS), Mastercard (Maestro, Cirrus), JCB, UnionPay | je nach Karte, Betrag steht vor der Bestätigung auf dem Bildschirm | 50.000 Yen in 10.000er-Schritten | 24 Stunden, tägliche Wartung 3:00 bis 4:00 Uhr (15 Minuten); Japanisch, Englisch, Chinesisch, Koreanisch; nicht in jeder Filiale |
| E-net (FamilyMart, Don Quijote u. a.) | Visa, Mastercard, UnionPay, JCB | je nach Bank verschieden | nicht angegeben | 24 Stunden, 365 Tage; nicht in jedem Laden; Hilfe über das Gästetelefon am Gerät |
| AEON Bank | Visa, Mastercard (Maestro, Cirrus), UnionPay | ab 16. Dezember 2026 laut Bank 880 Yen (4,97 Euro) | 50.000 Yen | nicht jeder AEON-Automat nimmt Auslandskarten, die Suche der Bank zeigt die Geräte |
| MUFG (Großbank) | Visa (PLUS), Mastercard (Maestro, Cirrus), UnionPay, JCB, Discover | 660 Yen (3,73 Euro), Stand 1. Juli 2025 | 50.000 Yen in 10.000er-Schritten | nach den Zeiten der jeweiligen Filiale |
JNTO nennt außerdem Mizuho und SMBC als Banken mit Automaten für Auslandskarten, Gebühren und Limits nennt die Seite dort nicht. Auch an den Flughäfen Narita, Haneda, Chubu Centrair und Kansai stehen Geldautomaten.
Plane die Abhebungen so, dass du wenige große statt viele kleine machst, denn die Gebühr des Betreibers fällt pro Abhebung an. Bei 50.000 Yen sind 220 Yen 0,44 Prozent, 660 Yen 1,32 Prozent und 880 Yen 1,76 Prozent. Bei Seven Bank kannst du mit einer Chipkarte bis zu 100.000 Yen auf einmal abheben. JNTO weist darauf hin, dass nicht alle Automaten rund um die Uhr laufen und die Gebühr je nach Uhrzeit abweichen kann. Ein Teil der Automaten in Japan nimmt Auslandskarten gar nicht an, wie japan-guide anmerkt.

So hebst du Schritt für Schritt ab
- Karte einstecken und Sprache wählen. Seven Bank bietet unter anderem Englisch, Französisch und Deutsch.
- Abheben wählen. Auf Japanisch heißt das 引き出し (hikidashi, Abheben).
- Konto wählen und PIN eingeben. Die PIN heißt 暗証番号 (anshō bangō, Geheimzahl).
- Betrag in Yen wählen. Je nach Betreiber gelten Höchstbeträge und Schritte, siehe Tabelle. Bei Überschreitung gibst du einen kleineren Betrag ein.
- Gebühr prüfen. Die 手数料 (tesūryō, Gebühr) zeigt zum Beispiel Lawson Bank vor der Bestätigung an.
- Abrechnung in Yen wählen. Fragt der Automat nach der Währung für deine Abrechnung, wähle Yen (siehe nächster Abschnitt). Danach Bargeld, Karte und Beleg mitnehmen.
Nimmt ein Automat die Karte nicht an, probiere den nächsten Betreiber. Eine Kontostandsabfrage ist bei Japan Post Bank mit Auslandskarten nicht möglich. Die Automaten können wegen Wartung kurz ausfallen.
Die vier Kostenarten
Die Verbraucherzentrale nennt drei Kostenfaktoren: die Entgelte deiner Bank oder deines Kartenanbieters, den Wechselkurs und die Entgelte von Automatenbetreiber oder Händler vor Ort. Der Werbespruch „weltweit kostenlos“ bezieht sich oft nur auf die eigenen Entgelte der Bank. In der Praxis sind es vier Posten:
- Automatengebühr in Japan: Sie geht an den Betreiber, steht in der Tabelle oben und wird auf dem Bildschirm angezeigt. Deine Bank hat darauf keinen Einfluss.
- Gebühr deiner Bank für Bargeld: Manche Karten sind für Abhebungen gebührenfrei, andere verlangen Prozent oder einen Festbetrag. Das steht im Preisverzeichnis deiner Bank.
- Auslandseinsatzentgelt: Das Fremdwährungsentgelt fällt an, weil der Yen nicht der Euro ist. Laut Stiftung Warentest beträgt es in der Regel 1 bis 2 Prozent des Umsatzes. Manche Karten verlangen es nicht.
- Wechselkurs: Deine Bank oder dein Kartenanbieter rechnet Yen in Euro um. Vergleiche den Kurs mit dem EZB-Referenzkurs: Eine kleine Abweichung ist normal, eine große ist ein Kostenposten.
DCC: immer in Yen abrechnen
Bei der Abhebung oder an der Kasse kann dir das Gerät anbieten, den Betrag gleich in Euro abzurechnen. Das heißt Dynamic Currency Conversion, kurz DCC, oder auch „Sofortumrechnung“ oder „Auszahlung mit Umrechnung“. Seven Bank erklärt die Wahl so: Mit der Heimatwährung steht der Betrag in deiner Währung sofort fest, mit Yen wird er erst später bei der Abrechnung deiner Bank umgerechnet. Die Verbraucherzentrale rät, die Umrechnung abzulehnen: Der Automatenbetreiber legt oft einen schlechten Kurs zugrunde oder schlägt etwas auf, und deine Bank oder dein Kartenunternehmen rechnet zu besseren Konditionen um.
Rechenbeispiel (EZB-Referenzkurs vom 2. November 2026: 177,10 Yen je Euro). Du hebst 50.000 Yen ab, das sind 282,33 Euro. Der Automat bietet die Abrechnung in Euro an, mit einem Kurs, der 5 Prozent schlechter ist (Annahme für das Beispiel). Dann stehen 296,44 Euro auf deiner Abrechnung, rund 14 Euro mehr. Die Automatengebühr von 220 Yen entspricht dagegen 1,24 Euro. Stiftung Warentest fand bei einem Test von Geldautomaten in Europa 2019, dass die Sofortumrechnung meist mehr als 5 Prozent Verlust bedeutete, in der Spitze 13,7 Prozent.
Wähle am Automaten und am Kartenterminal deshalb immer Yen. An der Kasse prüfst du vor PIN oder Unterschrift, dass der Betrag in Yen ausgewiesen ist. Japan Post Bank weist darauf hin, dass bei bestimmten Auslandskarten der Abrechnungsbetrag in der Heimatwährung festgelegt werden kann. Seven Bank bietet die Wahl nur für Visa und Mastercard an.
Welche Karte für Japan
Welche Karte passt, entscheidest du nach Kriterien, nicht nach einem Namen:
- Netz: Visa und Mastercard sind am verbreitetsten, auch JCB wird genannt. Nimm zwei Karten aus verschiedenen Netzen mit und bewahre sie getrennt auf.
- Auslandseinsatzentgelt: Ideal sind 0 Prozent. Sonst rechne mit 1 bis 2 Prozent auf jede Zahlung und jede Abhebung.
- Bargeld in Fremdwährung: Frag, ob die Abhebung im Ausland gebührenfrei ist, ab welchem Mindestbetrag und bis zu welchem Tageslimit. In Japan sind 50.000 bis 100.000 Yen je Abhebung üblich.
- Kartentyp: Eine Kreditkarte rechnet in der Regel gesammelt ab, eine Debitkarte (Visa Debit oder Debit Mastercard) belastet dein Konto direkt. Bei beiden zählen die Entgelte der Bank.
- Girocard, Maestro und V Pay: Eine Girocard ohne Maestro, V Pay oder Co-Badge funktioniert laut Verbraucherzentrale nur in Deutschland. Maestro nennen Seven Bank, Japan Post Bank, Lawson Bank und MUFG, aber Mastercard gibt Maestro seit dem 1. Juli 2023 kaum noch neu aus. Bestehende Karten laufen bis zum Ablaufdatum, einzelne Banken stellen früher um. V Pay steht bei keinem der Betreiber in der Markenliste, und außerhalb Europas kann es zu Akzeptanzproblemen kommen.
- Prepaid und Neobanken: Bei Anbietern wie Wise oder Revolut lädst du Guthaben auf und zahlst mit einer Debitkarte. Abhebungen sind dort oft nur bis zu einem Monatsbetrag gratis. Vergleiche die Bedingungen, eine Empfehlung gibt es hier nicht.
- Vorbereitung: Prüfe deine PIN, schalte die Karte bei Bedarf für Japan frei und passe die Limits an. JNTO rät, die Bank vorab zu informieren, damit die Karte nicht bei der ersten Abhebung gesperrt wird.
Vorher tauschen oder vor Ort
Die Verbraucherzentrale empfiehlt, einen kleinen Teil des Geldes schon zu Hause zu tauschen, für die Taxifahrt zum Hotel und die erste Versorgung. In Japan kannst du Euro bei der Ankunft in Yen tauschen, Geldwechsel heißt auf Japanisch 両替 (ryōgae, Geldwechsel). JNTO nennt Wechselstellen in den Ankunftshallen aller großen Flughäfen, außerdem tauschen Banken, Postämter und einige Hotels. Außerhalb der großen Städte gibt es nur wenige Wechselstuben. Vergleiche den Kurs vor dem Tausch mit dem EZB-Referenzkurs.
Fremdwährung wird in Japan in der Regel nicht als Zahlungsmittel angenommen, außer vielleicht an großen internationalen Flughäfen. Wechselstuben verdienen am Kurs, und je nach Währung ist der Tausch zu Hause oder in Japan günstiger, wie japan-guide anmerkt. Bei Ein- und Ausreise musst du mehr als 1 Million Yen in Bargeld, Schecks oder Wertpapieren dem Zoll melden. Wie du in Haneda ankommst, steht im Haneda-Guide.
Münzen und Scheine
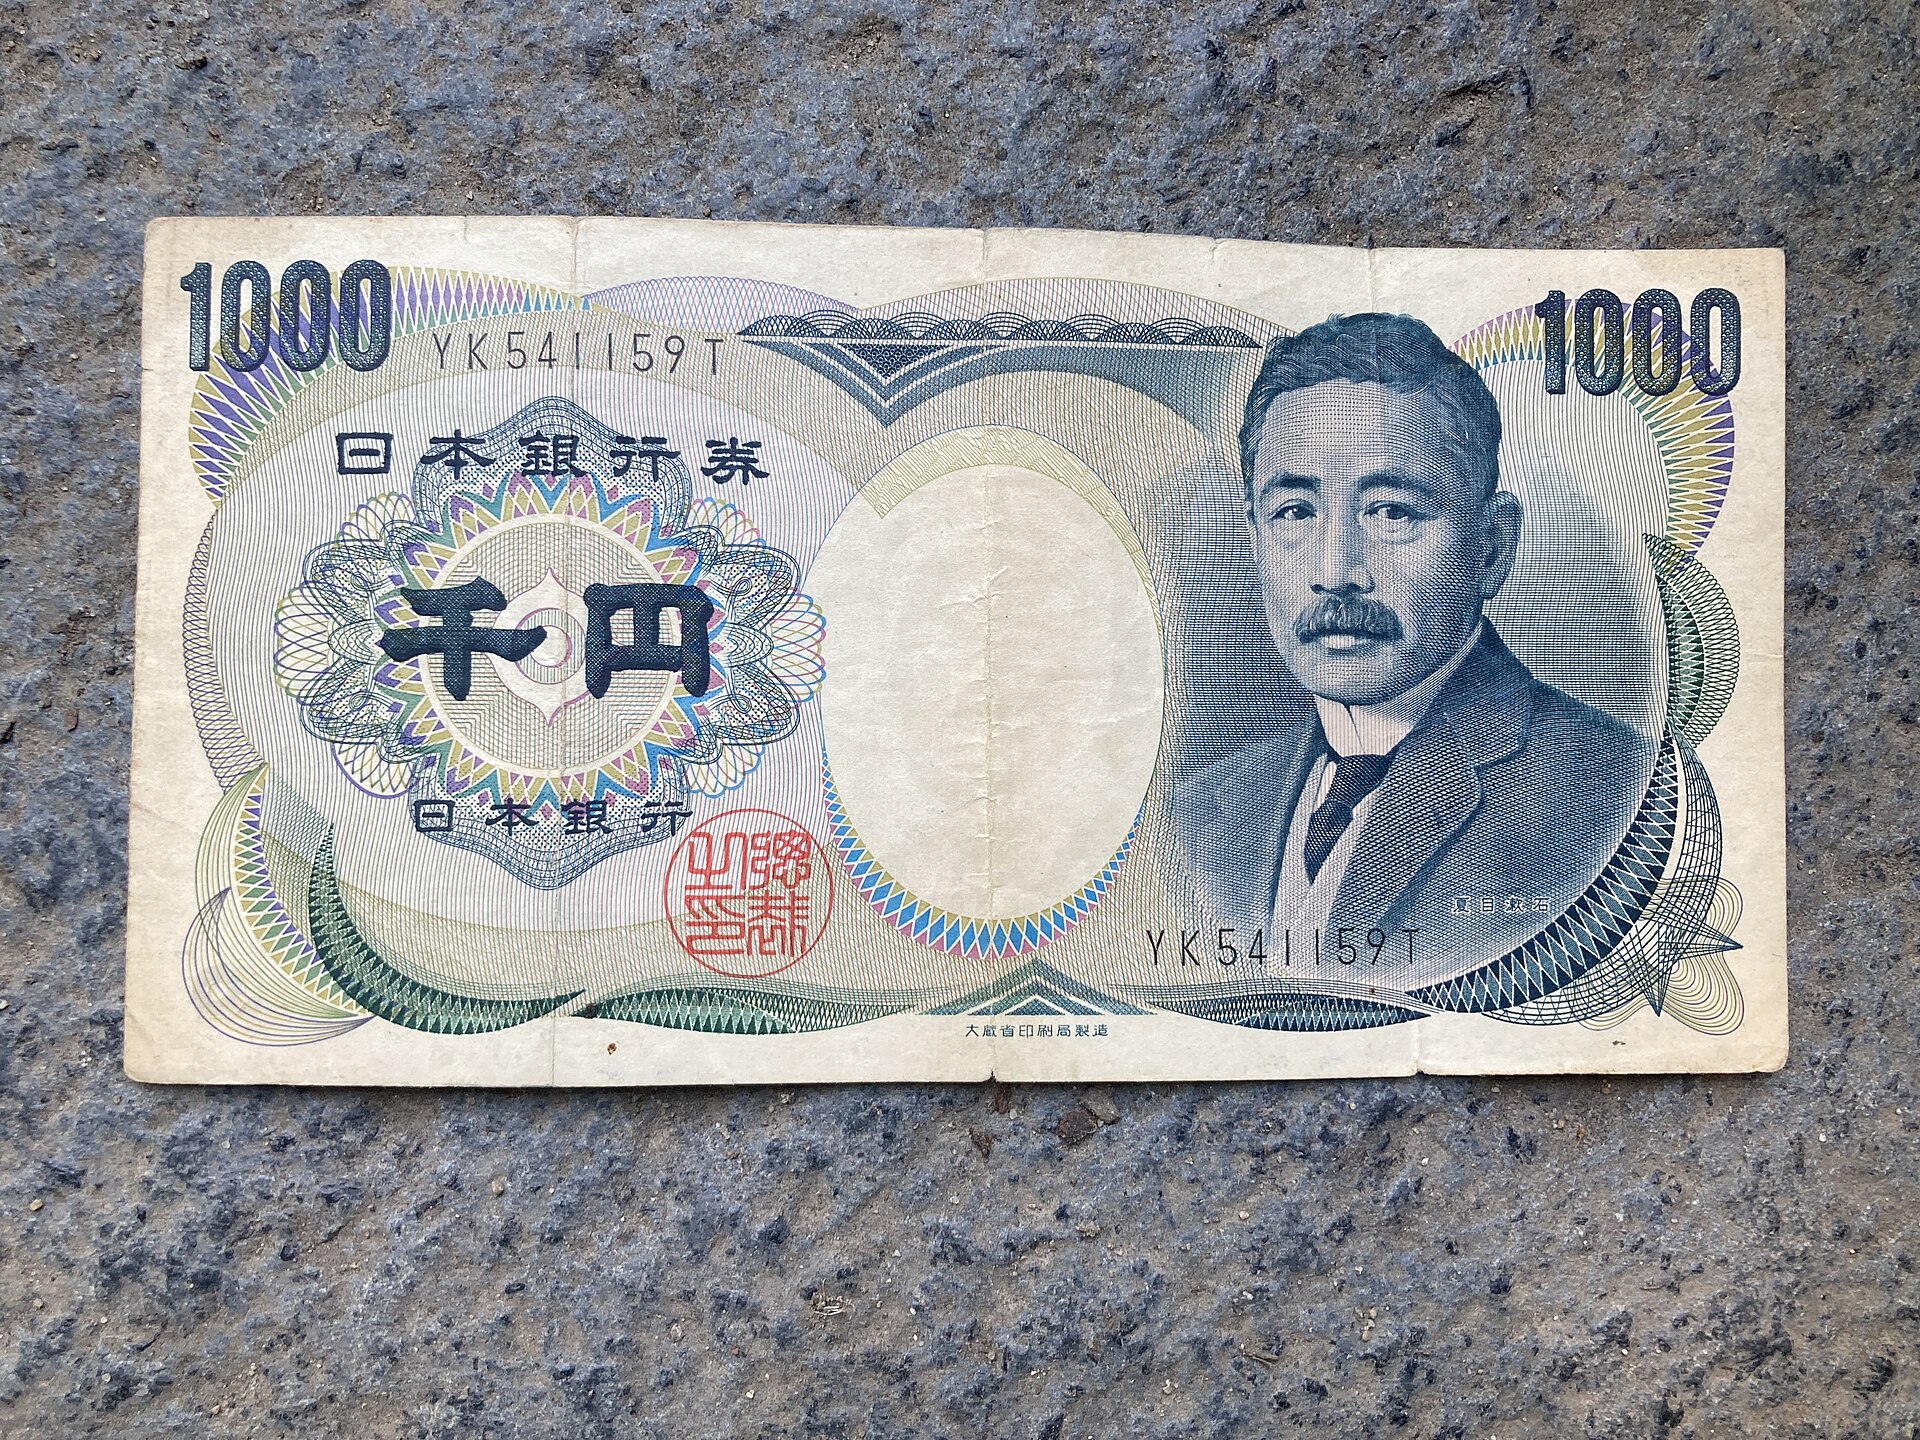
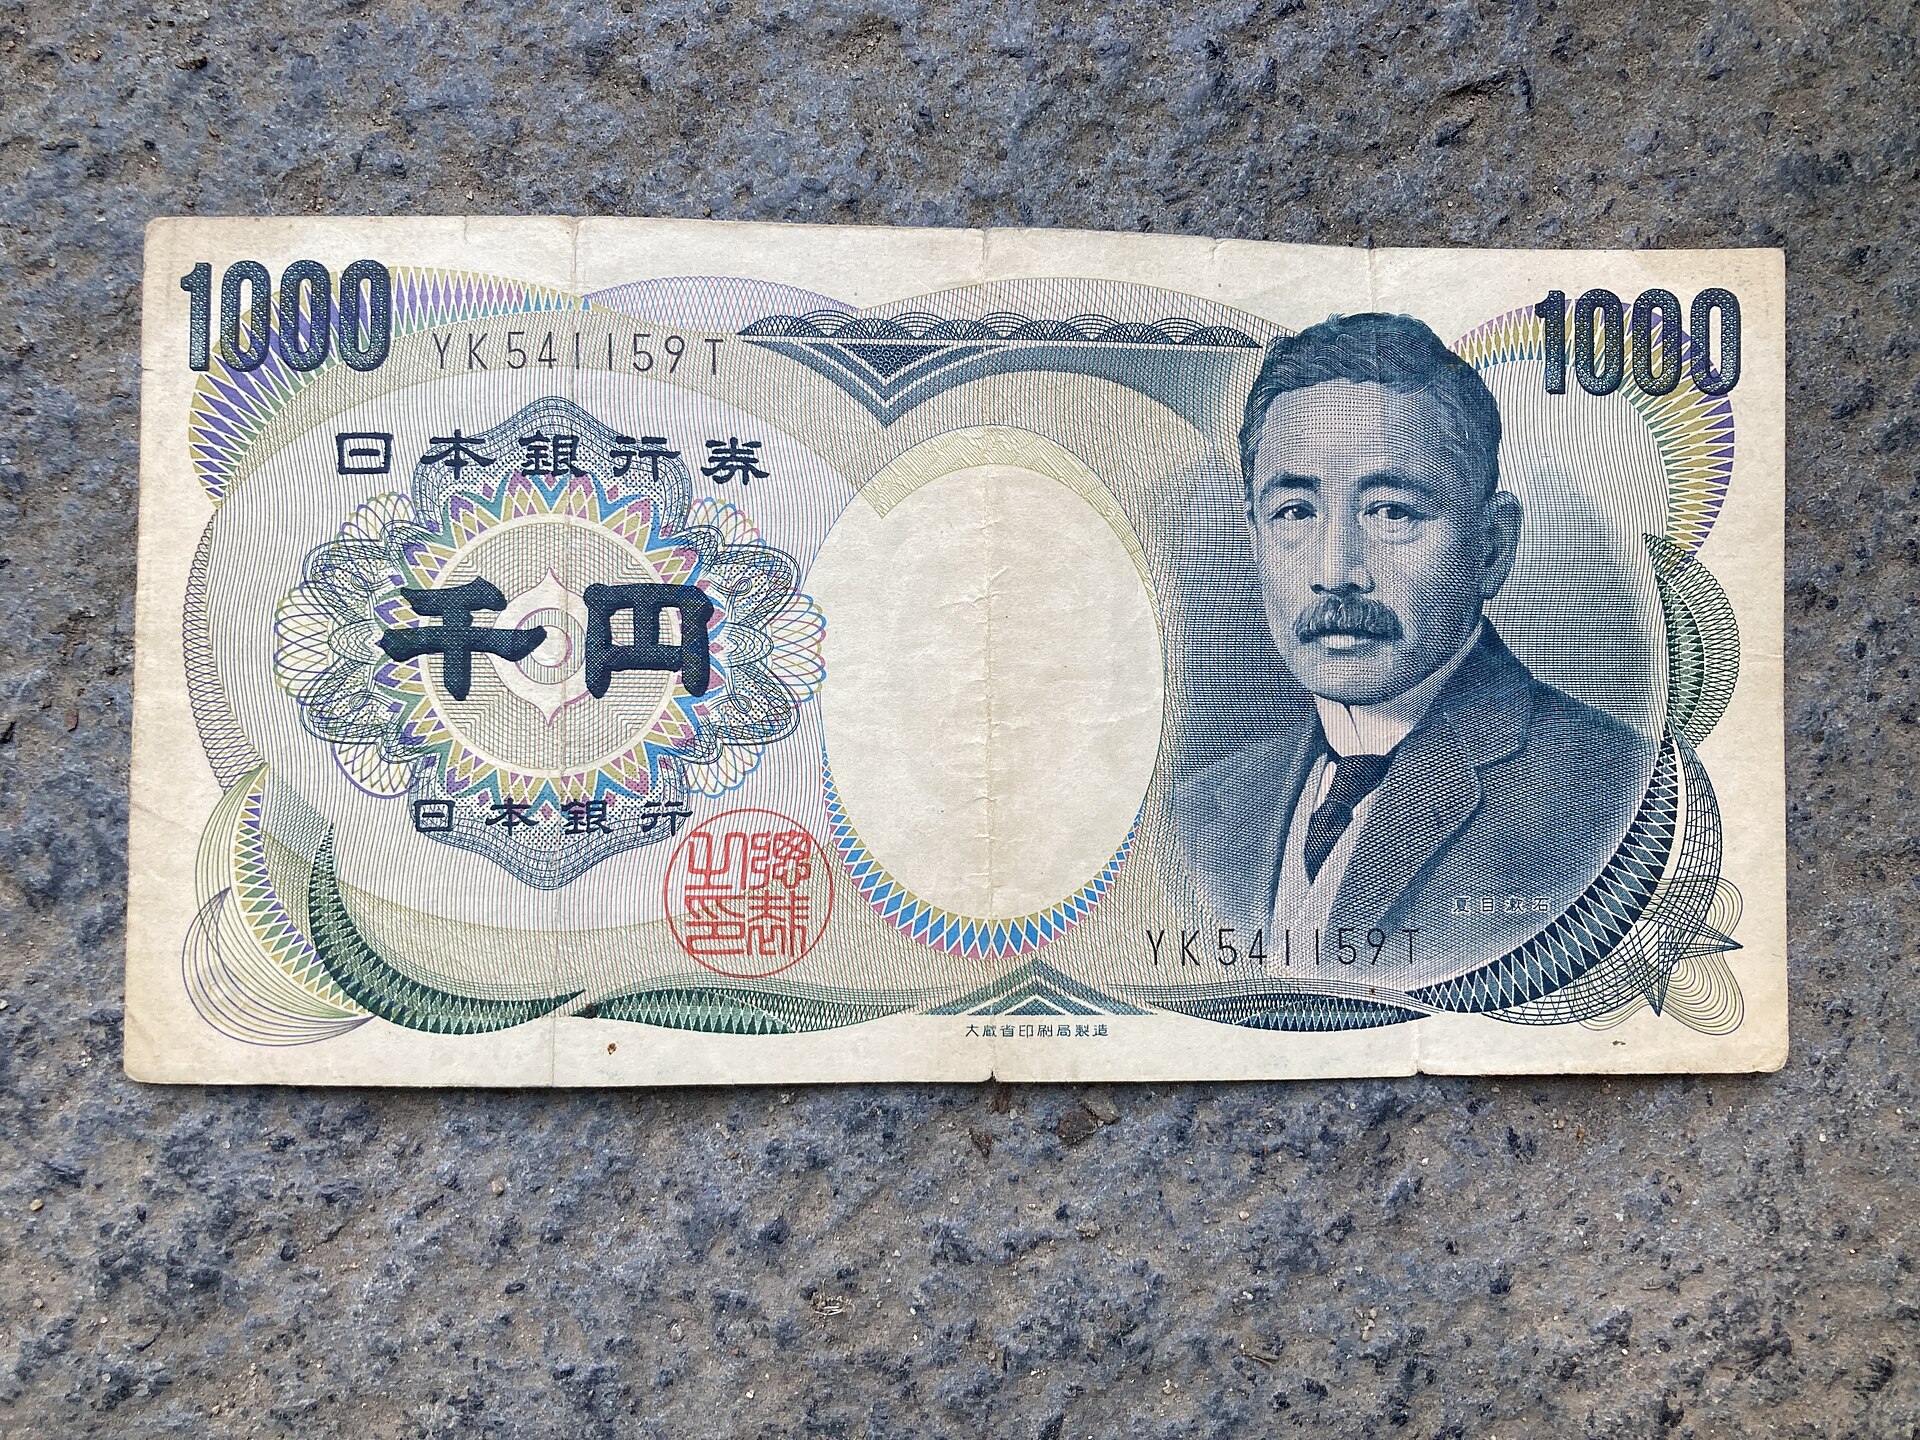
Die Scheine gibt es zu 1.000, 5.000 und 10.000 Yen, dazu kommt der seltene 2.000-Yen-Schein. Seit dem 3. Juli 2024 ist eine neue Serie im Umlauf: Auf dem 10.000-Yen-Schein steht Shibusawa Eiichi, auf dem 5.000-Yen-Schein Tsuda Umeko, auf dem 1.000-Yen-Schein Kitasato Shibasaburo. Die alten Scheine bleiben gültig. Der 2.000-Yen-Schein wird laut JNTO oft mit dem 1.000-Yen-Schein verwechselt, prüfe also dein Wechselgeld. Zur Orientierung: 10.000 Yen sind 56,47 Euro, 1.000 Yen 5,65 Euro.

Der Yen heißt auf Japanisch 円 (en, Yen). Die Münzen gibt es zu 1, 5, 10, 50, 100 und 500 Yen. Die 500-Yen-Münze mit zwei Metallen ist seit 2021 im Umlauf. Münzen sammeln sich im Urlaub schnell, ein eigenes Münzfach lohnt sich: Getränkeautomaten nehmen Münzen und 1.000-Yen-Scheine, viele Schließfächer brauchen Münzen, und das passende 小銭 (kozeni, Kleingeld) spart dir Ärger im Bus. Prüfe dein お釣り (otsuri, Wechselgeld) und die 紙幣 (shihei, Banknoten) darin gleich an der Kasse.

Trinkgeld, Tax-free und IC-Karte
Trinkgeld: In Bars, Cafés, Restaurants, Taxis und Hotels ist es in Japan nicht üblich. Es gibt den Brauch 心付け (kokorozuke, Trinkgeld von Herzen) in einzelnen Situationen, zum Beispiel für einen privaten Reiseführer oder Dolmetscher. Erwartet wird es auch dort nicht, und man übergibt es diskret in einem Umschlag, den es in Lebensmittelgeschäften, Schreibwarenläden und 100-Yen-Läden gibt. Nur in den besten Luxus-Ryokan gibt man der Betreuerin beim ersten Tee ein Trinkgeld. Dafür können Hotels der ersten Klasse 10 bis 15 Prozent Servicegebühr aufschlagen.
Tax-free: Seit 1. November 2026 gilt ein neues Verfahren für die Erstattung. Wie es funktioniert, steht im Tax-Free-Guide.
IC-Karte: Eine IC-Karte kaufst und lädst du am Automaten nur mit Bargeld. Für eine IC-Karte fällt laut JNTO eine Kaution an, meist 500 Yen, die du bei Rückgabe zurückbekommst. Die passende Karte für deine Route findest du im IC-Karten-Assistenten. Was deine Reise insgesamt kostet, rechnet der Kostenrechner, einen Überblick über Tagessätze gibt der Budget-Guide.
Karte verloren
Verlierst du eine Karte, sperrst du sie sofort. Die Verbraucherzentrale rät, die Karte nie aus der Hand zu geben und bei Verlust sofort zu sperren. Für Karten deutscher Banken gilt der Sperr-Notruf: aus dem Ausland +49 116 116, alternativ +49 30 4050 4050. Er ist rund um die Uhr erreichbar, aus dem Ausland können Gebühren anfallen. Halte deine IBAN oder Kartennummer bereit. Nicht jeder Kartenherausgeber ist angeschlossen, speichere deshalb auch die Notfallnummer deiner Bank in deinem Handy.
Für Karten aus Österreich oder der Schweiz gilt die Notfallnummer, die auf der Karte oder in der App deiner Bank steht. Notiere sie vor der Reise, getrennt von der Karte.
Häufige Fragen
Brauche ich in Japan noch Bargeld?
Ja. Im Alltag der Städte zahlst du viel mit Karte, aber auf dem Land, in kleinen Lokalen, an Fahrkartenautomaten, an Schließfächern und bei kleinen Eintritten brauchst du Yen. Plane eine Reserve ein.
Welcher Automat eignet sich für meine Karte?
Seven Bank und Japan Post Bank nehmen Visa und Mastercard samt Maestro und Cirrus an. Seven Bank erlaubt bis zu 100.000 Yen je Abhebung und läuft rund um die Uhr. Prüfe in jedem Fall die Gebühr auf dem Bildschirm.
Soll ich am Automaten in Euro oder Yen abrechnen?
In Yen. Die Abrechnung in Euro (DCC, Sofortumrechnung) ist meist teurer, weil der Betreiber einen schlechteren Kurs zugrunde legt. Das gilt auch an der Kasse.
Funktioniert meine Girocard in Japan?
Nur, wenn ein Auslandssystem wie Maestro oder ein Co-Badge aus Visa oder Mastercard darauf steht. Eine reine Girocard gilt laut Verbraucherzentrale nur in Deutschland. Mastercard gibt Maestro seit dem 1. Juli 2023 kaum noch neu aus, frag deine Bank, was beim nächsten Kartentausch kommt.
Was mache ich, wenn meine Karte weg ist?
Sofort sperren. Bei deutschen Banken geht das aus dem Ausland unter +49 116 116, alternativ +49 30 4050 4050. Für Karten aus Österreich oder der Schweiz nutzt du die Notfallnummer deiner Bank.
Quellen
- METI: 2025 Ratio of Cashless Payment (englisch)
- JNTO: Bargeldloser Zahlungsverkehr in Japan
- JNTO: Währung, Geldautomaten und Wechsel
- JNTO: Tipping in Japan
- JNTO: Accommodation (englisch)
- japan-guide.com: Money on your trip to Japan (englisch)
- Seven Bank: Overseas Cards Usable at ATMs (englisch)
- Seven Bank: Withdrawing cash with a foreign card, DCC (englisch)
- Japan Post Bank: International ATM Service (englisch)
- Lawson Bank: International ATMs (englisch)
- E-net: Overseas-issued cards (englisch)
- AEON Bank: Cash cards and credit cards issued overseas (englisch)
- MUFG: Geldautomaten und Auslandskarten (japanisch)
- Verbraucherzentrale: Bargeld, Karten, Reiseschecks im Ausland
- Verbraucherzentrale: Keine Maestro-Funktion mehr für Girokarten
- Stiftung Warentest: Geldabheben im Ausland, Sofortumrechnung
- Stiftung Warentest: Reisezahlungsmittel
- Bank of Japan: Banknotes and Coins in Use (englisch)
- Bank of Japan: Issuance Date for the New Series (englisch)
- Sperr-Notruf 116 116
- Europäische Zentralbank: Euro-Referenzkurse, Kurs vom 2. November 2026 (177,10 Yen je Euro)
- Wikimedia Commons: Fotos Seven Bank ATM (MIKI Yoshihito, CC BY 2.0), Lawson Bank ATM (Momiji.Takinogawa, CC BY-SA 4.0), Japanese coins (Mokkie, CC BY-SA 3.0), neue 10.000-Yen-Note (National Printing Bureau Japan, CC BY 4.0)