Genau darum geht es hier, mit Capcom im Fokus und zwei weiteren japanischen Großkonzernen, die laut Cashflow-Blick unter ihrem inneren Ertragspotenzial notieren. Für Japan-Fans ist das doppelt interessant, denn hinter den Zahlen stehen oft Marken, die man seit Jahren kennt. Das ist einfach stark.

Capcom-Aktie im Fokus: Warum der Markt den Spielehersteller manchmal falsch liest
Rate mal, was bei Capcom sofort auffällt, wenn man genauer hinschaut? Nicht nur die bekannten Reihen wie Resident Evil, Monster Hunter und Street Fighter, sondern vor allem die Qualität des Geschäfts. Capcom sitzt in Osaka, gehört seit Jahrzehnten zu den prägenden Namen der japanischen Spieleindustrie und hat sich vom einstigen Arcadespezialisten zu einem hochprofitablen Softwarehaus entwickelt.
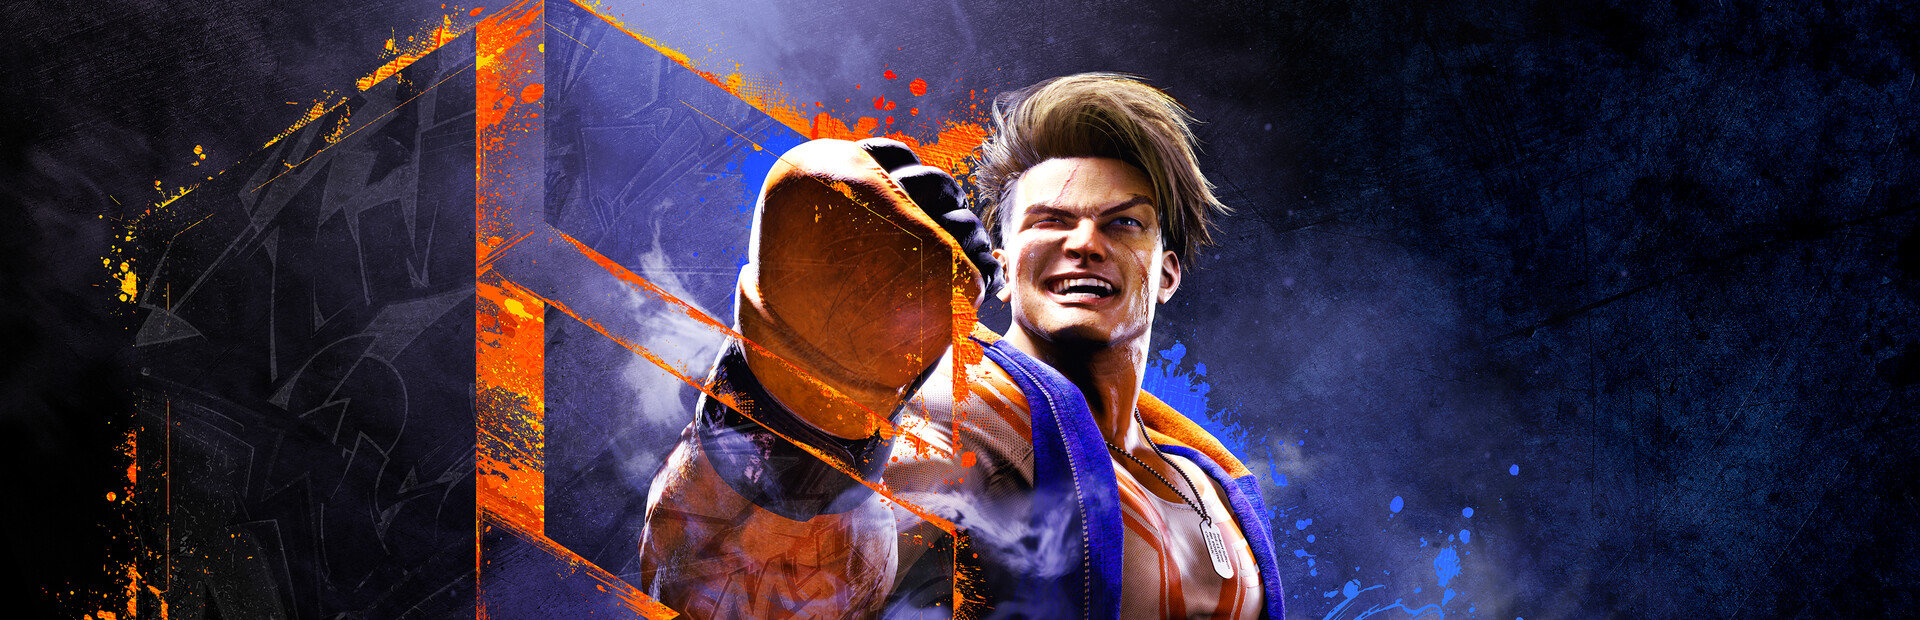
Der Kern ist simpel, aber stark. Capcom verkauft keine Ware mit niedriger Marge, sondern geistiges Eigentum, das sich immer wieder neu monetarisieren lässt. Ein Titel wie Monster Hunter: World von 2018, Resident Evil 4 von 2023 oder Street Fighter 6 von 2023 zieht nicht nur Erstkäufer an, sondern später auch DLC, Deluxe-Versionen und Spätkäufe auf PC und Konsole. Genau solche Umsätze machen Cashflow-Analysen so spannend.
Was ich besonders mag: Capcom ist nicht der typische Hype-Wert, sondern ein sauberes Beispiel für japanische operative Stärke. Wenn ein Unternehmen über Jahre hohe operative Cashflows liefert, Schulden kontrolliert hält und gleichzeitig Aktienrückkäufe nicht scheut, dann wird aus einem Kultnamen ein Value-Kandidat. Das bringt uns zu der Frage, ob der Markt das volle Ertragspotenzial bereits eingepreist hat.
Cashflow-Value-Analyse bei japanischen Large Caps
Kurzer Schwenk: Bei einer Cashflow-Value-Analyse schaust du nicht nur auf Gewinn pro Aktie oder KGV, sondern auf das Geld, das nach Investitionen wirklich übrig bleibt. Genau das nennen viele Anleger freien Cashflow. Wer langfristig denkt, will nicht bloß bilanzielle Schönheit, sondern einen Mittelzufluss, der Dividenden, Rückkäufe und Expansion tragen kann.
Bei japanischen Large Caps ist das besonders spannend, weil viele Firmen historisch sehr vorsichtig bilanziert haben. Verglichen mit Deutschland sind japanische Konzerne oft noch stärker von operativer Disziplin, vorsichtigen Abschreibungen und hohen Nettokassen geprägt. Das kann dazu führen, dass ein Unternehmen am Markt billig wirkt, obwohl die Substanz sehr ordentlich ist. Typisch Japan, oder?
Hand aufs Herz: Eine Cashflow-Betrachtung ist für Japan-Fans auch deshalb reizvoll, weil sie einen kulturellen Hintergrund hat. Viele japanische Manager denken in langen Zyklen, mit dem Begriff 経営 (keiei, Unternehmensführung), also führender Unternehmenssteuerung, und weniger im Quartalsrhythmus. Für Anleger bedeutet das oft stabilere Entscheidungen, aber auch eine langsamere Neubewertung am Markt.
Zwei japanische Large Caps, die unter Cashflow-Wert auffallen
Nintendo: Markenmacht, Bilanzstärke und stille Unterbewertung
Jetzt wird's spannend für dich: Nintendo aus Kyoto ist einer dieser Namen, die fast jeder kennt, auch ohne Japanisch zu lernen. Seit 1889 existiert das Unternehmen, länger als fast jede andere globale Consumer-Brand. Vom Famicom bis zur Switch hat Nintendo immer wieder gezeigt, wie man Hardware, Software und Markenloyalität zusammenzieht, und genau das füllt die Kassen.
In einer Cashflow-Sicht wirkt Nintendo oft robuster, als der Marktpreis vermuten lässt. Die Switch-Generation hat über Jahre starke Softwareverkäufe getragen, und Nintendo hat den Vorteil, dass First-Party-Titel wie Zelda, Mario Kart oder Animal Crossing besonders margenstark sind. Wenn dann auch noch hohe Nettoliquidität auf der Bilanz liegt, entsteht schnell ein attraktives Bild für Value-Anleger. Mein Tipp: Solche Firmen nicht nur als Spielzeughersteller sehen, sondern als IP-Maschinen.
Sony Group: Entertainment, Chips und ein riesiger Cashflow-Motor
Ach ja, fast vergessen: Sony Group aus Tokio ist mehr als PlayStation. Der Konzern verbindet Games, Bildsensoren, Musik und Film, und genau diese Breite macht den Cashflow-Blick interessant. In den letzten Jahren haben vor allem die PlayStation-Plattform, die Musikrechte und die Sensor-Sparte den operativen Motor gestützt.
Fairerweise muss man sagen: Sony ist viel komplexer als Capcom oder Nintendo. Aber gerade deshalb schaut der Markt nicht immer sauber auf die einzelnen Ertragsquellen. Wer auf den freien Cashflow, die Diversifikation und die Qualität der Margen achtet, kann hier eine Mischung aus Wachstums- und Value-Eigenschaften entdecken. Für japanische Lernende ist Sony übrigens auch sprachlich schön, weil Begriffe wie 戦略 (senryaku), also Strategie, in der Unternehmensberichterstattung immer wieder auftauchen.
Capcom gegen Nintendo und Sony: Was der Cashflow-Vergleich zeigt
Das bringt uns zu dem eigentlichen Vergleich. Capcom ist der fokussierteste Wert der drei, mit klarer Abhängigkeit von wenigen Kernmarken, aber eben auch mit beeindruckender Effizienz. Nintendo steht für die stärkste Markenbreite im klassischen Gaming, Sony für die größte Konzernlogik und ein breit gestreutes Entertainment-Modell. Alle drei können, je nach Marktlaune, unter ihrem Cashflow-Potenzial notieren.
Verglichen mit Deutschland ist das fast schon ungewohnt spannend, weil japanische Large Caps oft mit mehr Nettocash, stabileren Ausschüttungen und teilweise konservativeren Erwartungen gehandelt werden. Wer nur auf das Kurs-Gewinn-Verhältnis schaut, verpasst möglicherweise die Rolle des operativen Cashflows. Genau hier liegt die eigentliche Kunst: nicht den billigsten Titel zu suchen, sondern den mit dem saubersten Geldfluss pro Yen Umsatz.
Ein weiterer Punkt ist die Aktionärspolitik. Capcom hat in den vergangenen Jahren immer wieder Rückkäufe und Dividenden signalisieren können, was die Kapitalallokation für langfristige Investoren attraktiver macht. Nintendo ist traditionell vorsichtiger, Sony hat mehr Konzernlogik im Spiel, aber alle drei zeigen, dass japanische Blue Chips nicht mehr nur defensive Traditionshäuser sind.
Mein Fazit für jpnerd-Leser: Japanisch lernen und Aktien besser lesen
Stell dir eine schmale Gasse in Tokio vor. Unten im 居酒屋 (Izakaya, japanische Kneipe) sitzt ein alter Gesprächspartner, nebenbei liegt ein Smartphone mit der neuesten Quartalsmeldung von Capcom, und auf dem Tisch stehen おでん (Oden, japanischer Eintopf) und eine heiße Tasse お茶 (ocha, Tee). Genau so fühlt sich guter Japan-Research an, nah am Alltag und trotzdem mit Blick auf harte Zahlen.
Worauf ich beim Lesen solcher Berichte achte, sind drei Dinge: Markenstärke, Cashflow und Bilanzqualität. Wenn ein Unternehmen wie Capcom mit seiner IP, Nintendo mit seiner weltweiten Fanbasis oder Sony mit seinem Entertainment-Imperium in diese Kriterien passt, lohnt sich der zweite Blick fast immer. Wer Japanisch lernt, kann nebenbei noch die Originalberichte lesen, und Begriffe wie 利益 (rieki, Gewinn), 資産 (shisan, Vermögen / Assets) oder 企業 (kigyo, Unternehmen) werden plötzlich viel greifbarer.
Mein Fazit: Capcom bleibt für mich der spannendste Fokuswert, weil hier Qualität, Kultur und Kapitalrendite sehr schön zusammenkommen. Die beiden anderen Large Caps zeigen aber, dass japanische Value-Ideen oft dort liegen, wo man sie nicht sofort erwartet. Klingt gut, oder?
Häufige Fragen
Was bedeutet eine Cashflow-Value-Analyse bei Aktien?
Sie bewertet Unternehmen vor allem danach, wie viel freier Cashflow nach Investitionen übrig bleibt, und nicht nur nach Bilanzgewinn oder Umsatz.
Warum gilt Capcom als interessanter Japan-Wert?
Weil das Unternehmen starke Marken, hohe Margen und wiederkehrende Erträge aus Spiele-IPs wie Resident Evil und Monster Hunter kombiniert.
Sind japanische Large Caps für Value-Anleger attraktiv?
Ja, oft wegen solider Bilanzen, hoher Liquidität und teils konservativer Marktbewertung, besonders wenn der Cashflow stabil ist.
mehr Japan-News auf jpnerd.com